

Водный баланс предприятия — это количественное сопоставление потоков воды в пределах выбранной системы учёта. Он показывает, сколько воды поступило на предприятие, как она используется, какая часть отводится в виде сточных вод, а какая расходуется безвозвратно или теряется. Проще говоря, водный баланс отвечает на три вопроса: сколько воды поступило, куда она направлена и куда она ушла. Такой расчёт позволяет определить основные направления водопотребления, выявить наиболее водоёмкие процессы и оценить возможности для сокращения забора свежей воды.
Важно учитывать, что разница между поступлением воды и водоотведением не является автоматически потерями. Вода может испаряться, входить в состав продукции, оставаться в сырье или расходоваться иным безвозвратным образом. Перед расчётом необходимо определить границы системы: весь завод, отдельный цех, технологический участок или другой объект. Также устанавливается расчётный период — месяц, квартал или год.
Формула водного баланса
В простейшем случае водный баланс можно представить формулой:
Wсв = Wотв + Wбп + Wпот + Wперед
где:
- Wсв — объём поступившей свежей воды;
- Wотв — объём отведённых сточных вод;
- Wбп — безвозвратное потребление;
- Wпот — потери воды;
- Wперед — вода, переданная другим потребителям или за пределы системы.
Если передача воды отсутствует, последняя составляющая принимается равной нулю. Внутри предприятия вода может использоваться на:
- технологические процессы;
- хозяйственно-питьевые нужды;
- вспомогательные и подсобные процессы;
- мойку и промывку оборудования;
- охлаждение и другие производственные операции.
При этом оборотную и повторно используемую воду необходимо учитывать отдельно от свежей воды.
Оборотная вода
В оборотной системе один и тот же объём воды может многократно проходить через технологический цикл. Поэтому объём циркулирующей воды не равен объёму свежего водопотребления. Например, внутри технологического контура за месяц циркулирует 10 000 м³ воды, а для компенсации испарения, продувки и других расходов предприятие добавляет 500 м³ свежей воды. В этом случае 10 000 м³ — циркуляционный поток, а 500 м³ — свежая вода для подпитки системы. Складывать эти объёмы как самостоятельное свежее водопотребление нельзя.
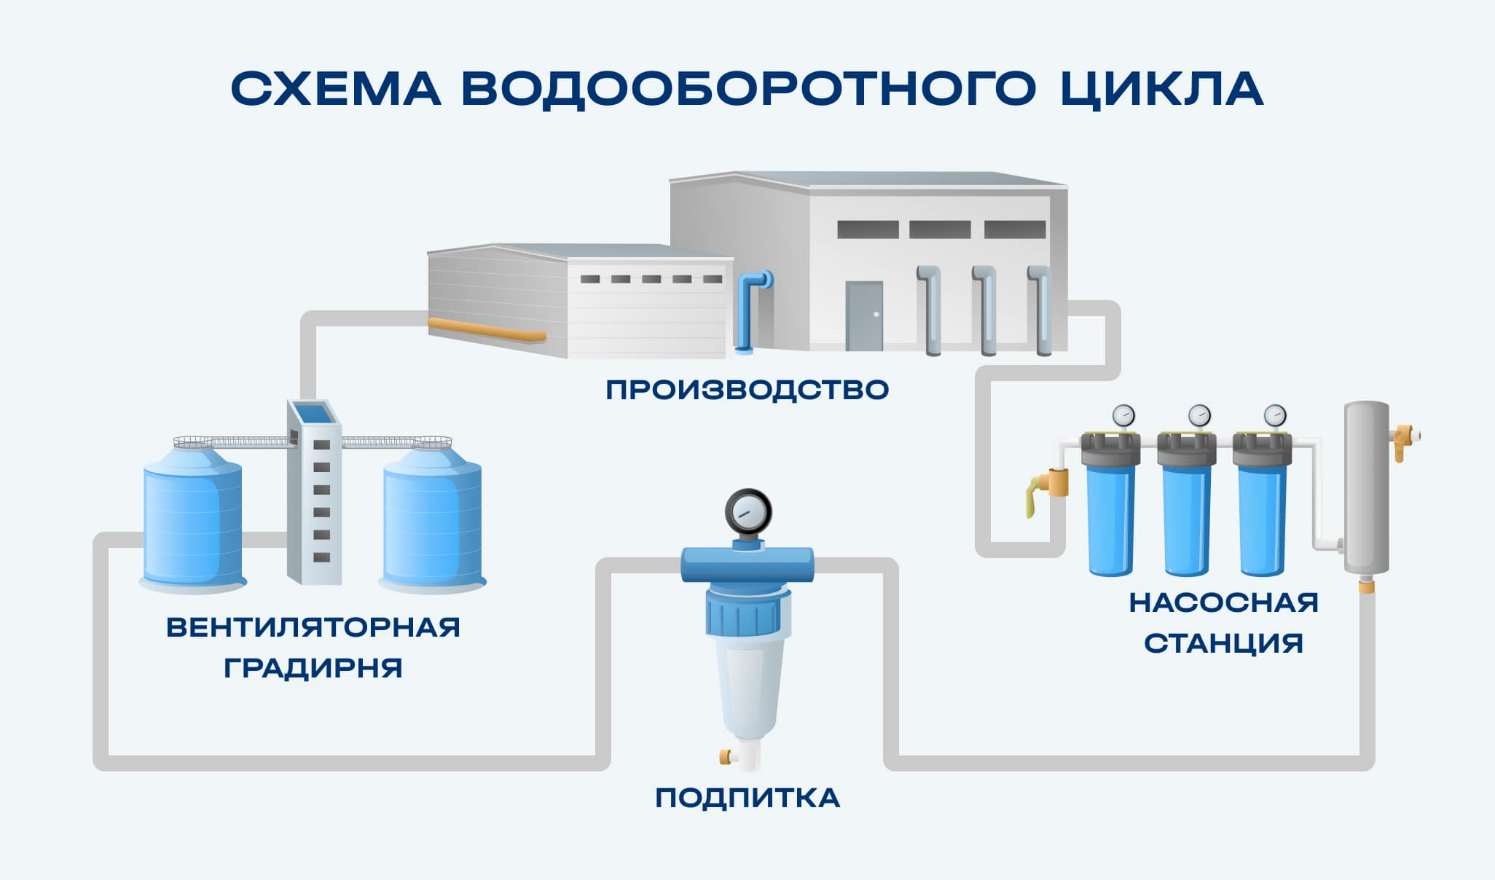
Схема водооборотного цикла: свежая вода идёт только на подпитку
Какие данные нужны для расчёта
Для составления водного баланса обычно используют:
- показания приборов учёта на вводе предприятия;
- объёмы воды из каждого источника;
- расход воды по основным технологическим участкам;
- хозяйственно-питьевое водопотребление;
- расходы на вспомогательные процессы;
- объёмы оборотной и повторно используемой воды;
- данные по водоотведению;
- сведения об испарении, фильтрации, уносе и других потерях;
- объём воды, переданной другим потребителям;
- объём выпуска продукции за тот же расчётный период.
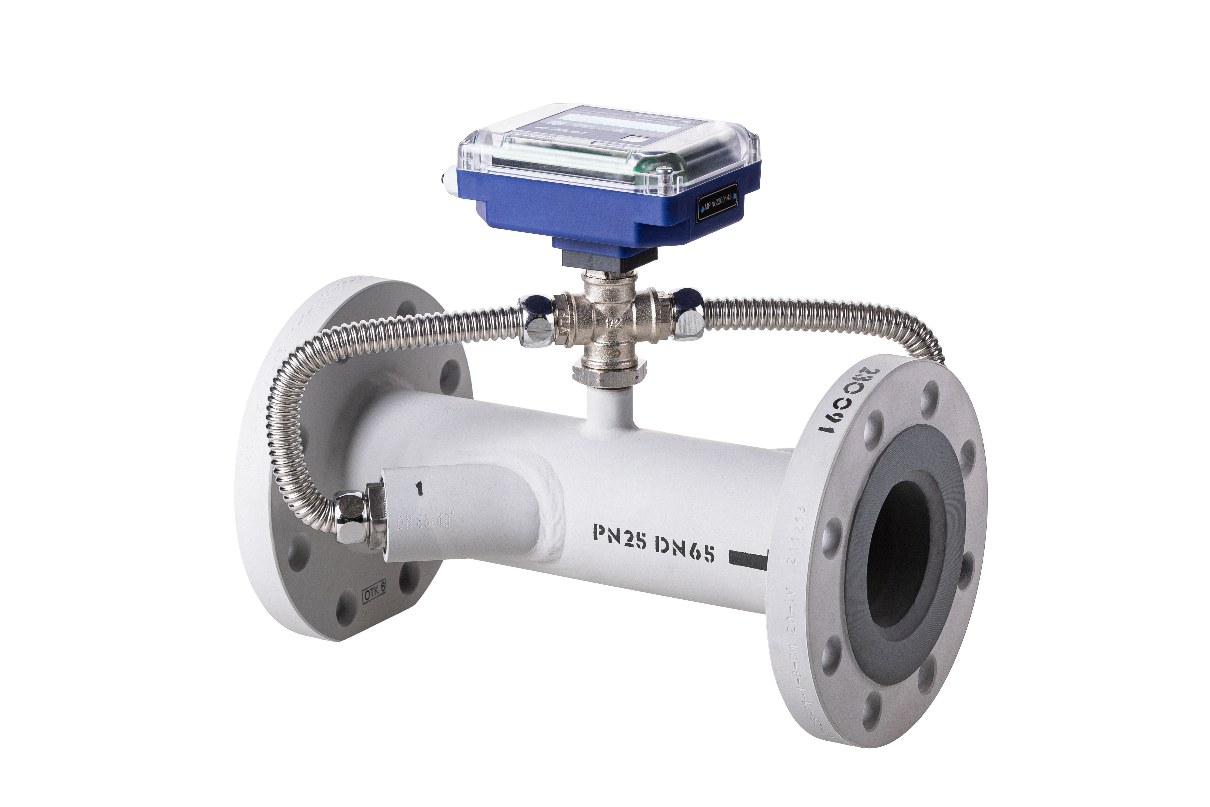
Без приборов учёта на ключевых участках баланс останется приблизительным
Для крупных предприятий желательно устанавливать дополнительные приборы учёта на основных водопотребляющих участках. Это позволяет определить не только общий расход, но и конкретные процессы, формирующие основное водопотребление.
Расчёт на простом примере
Рассмотрим условное промышленное предприятие, которое выпускает 10 000 единиц продукции в месяц. За расчётный месяц предприятие получило 1 200 м³ свежей воды. Из них:
- на технологические нужды — 800 м³;
- на хозяйственно-питьевые нужды — 250 м³;
- на вспомогательные процессы — 150 м³.
Проверяем: 800 + 250 + 150 = 1 200 м³.
По данным учёта сточных вод предприятие за тот же месяц отвело 1 020 м³. Разница составляет: 1 200 − 1 020 = 180 м³. Однако эти 180 м³ нельзя сразу назвать потерями. Необходимо определить, куда они фактически направились. По результатам технологического учёта и расчётов установлено:
- испарение — 100 м³;
- вода, входящая в состав продукции, — 30 м³;
- технологические потери — 50 м³.
Тогда: 1 020 + 100 + 30 + 50 = 1 200 м³. Баланс сходится.
| Водный баланс предприятия за месяц | ||
|---|---|---|
| Статья баланса | Объём, м³ | Доля, % |
| Свежая вода (поступление) | 1 200 | 100 |
| Водоотведение | 1 020 | 85 |
| Испарение | 100 | 8,3 |
| Вода в составе продукции | 30 | 2,5 |
| Технологические потери | 50 | 4,2 |
| Итого расход | 1 200 | 100 |
Таким образом, 85 % поступившей свежей воды приходится на водоотведение, а оставшиеся 15 % связаны с безвозвратным потреблением и потерями. При этом важно разделять эти процессы: вода в составе продукции, испарение и утечки — это разные составляющие водного баланса.
Как рассчитать удельное водопотребление
Для сравнения разных периодов абсолютного объёма воды недостаточно. Поэтому рассчитывают удельное водопотребление — объём воды на единицу продукции, работы или услуги. В нашем примере:
Wуд = 1 200 / 10 000 = 0,12 м³/ед. продукции
То есть фактическое удельное водопотребление составляет 0,12 м³/ед., или 120 л/ед. продукции. Удельное водоотведение: 1 020 / 10 000 = 0,102 м³/ед. продукции, или 102 л/ед.
Важно различать фактический удельный показатель и нормативную удельную норму. В нашем примере 0,12 м³/ед. — это фактическое водопотребление предприятия за конкретный месяц. Само по себе это значение не является нормативом.
Как понять, что баланс составлен правильно
Основной критерий — сходимость баланса. Для нашего примера: 1 200 = 1 020 + 100 + 30 + 50.
Если баланс не сходится, необходимо последовательно проверить:
- показания приборов учёта;
- соответствие периодов измерений;
- все источники поступления воды;
- неучтённые точки водоразбора;
- аварийные сбросы и утечки;
- расчёт испарения и других безвозвратных расходов;
- объёмы воды, переданной другим потребителям;
- оборотные и повторно используемые потоки;
- отсутствие двойного учёта одной и той же воды.
Особенно важно не использовать слово «потери» как объяснение любой разницы. Если вода испарилась, вошла в состав продукции или была передана другому потребителю, это необходимо отразить соответствующей статьёй баланса.
Зачем предприятию нужен водный баланс
Для руководителя водный баланс показывает, какой объём свежей воды действительно необходим и какие направления формируют основной расход. Для инженера он позволяет определить наиболее водоёмкие технологические процессы, выявить потери и оценить возможности повторного использования воды. В нашем примере 800 из 1 200 м³, или около 67 % свежей воды, используется в технологических процессах. Поэтому именно этот участок имеет смысл рассматривать в первую очередь при поиске резервов экономии.
В зависимости от технологии мероприятия могут включать:
- увеличение доли оборотного водоснабжения;
- повторное использование воды;
- локальную очистку и возврат воды в производственный цикл;
- оптимизацию промывки оборудования;
- устранение утечек;
- установку дополнительных приборов учёта;
- автоматический контроль расхода на наиболее водоёмких участках.
При этом сокращение забора свежей воды необходимо оценивать вместе с качеством оборотной воды и требованиями технологического процесса. Чрезмерное снижение подпитки оборотной системы может привести к росту концентрации загрязняющих веществ и ухудшению её рабочих характеристик.
Водный баланс и нормативные требования в Казахстане
В Казахстане расчёт удельных норм водопотребления и водоотведения регулируется Методикой расчёта удельных норм водопотребления и водоотведения, утверждённой приказом Министра водных ресурсов и ирригации Республики Казахстан от 9 июня 2025 года № 116-НҚ. Методика применяется для расчёта удельных норм, в том числе для обоснования объёмов водопотребления и водоотведения на пятилетний период.
При этом необходимо различать обычный инженерный расчёт фактического водного баланса и расчёт удельных норм по Методике. Водный баланс показывает фактическое движение воды в пределах выбранной системы, а удельная норма является нормативно-расчётным показателем.
Водный баланс предприятия позволяет не просто определить общий объём потреблённой воды, а установить, куда именно она направляется и по каким причинам не возвращается в систему водоотведения. В рассмотренном примере предприятие получает 1 200 м³ свежей воды в месяц, отводит 1 020 м³, а 180 м³ приходятся на испарение, воду в составе продукции и технологические потери. При выпуске 10 000 единиц продукции фактическое удельное водопотребление составляет 0,12 м³ на единицу продукции.
Главная ценность водного баланса — возможность перейти от общей цифры водопотребления к пониманию структуры расхода. Это позволяет определить наиболее водоёмкие процессы, выявить потери и обосновать мероприятия по снижению забора свежей воды и повышению эффективности использования водных ресурсов.